ตอนยื่นกู้บ้าน หลายคนดูแล้วมั่นใจว่า “ค่างวดนี้ผ่อนไหว” เพราะธนาคารเสนออัตราดอกเบี้ยพิเศษในช่วงแรก แต่สินเชื่อบ้านเป็นหนี้ที่ต้องผ่อนอีกหลายปี สิ่งที่ต้องดูให้ชัดพอ ๆ กับดอกเบี้ยช่วงโปร คือ หลังหมดโปรแล้วธนาคารจะคิดดอกเบี้ยเท่าไร หากถึงวันนั้นแล้วยังรีไฟแนนซ์ไม่ทัน หรือยังไม่ได้ขอปรับลดดอกเบี้ยกับธนาคารเดิม ภาระดอกเบี้ยอาจเพิ่มขึ้นจนกระทบแผนรายเดือนของคุณ
ทำไมดอกเบี้ยบ้านหลังหมดโปรจึงเปลี่ยน?
สินเชื่อบ้านหลายสัญญาแบ่งอัตราดอกเบี้ยเป็นสองช่วง ช่วงแรกเป็นอัตราพิเศษตามระยะเวลาที่กำหนด ส่วนช่วงถัดไปอาจคิดเป็น ดอกเบี้ยลอยตัว
ดอกเบี้ยลอยตัวคืออะไร?
ดอกเบี้ยลอยตัว คือดอกเบี้ยที่เปลี่ยนขึ้นหรือลงได้ตามอัตราอ้างอิง (MRR) ที่ธนาคารประกาศ จึงไม่ใช่อัตราที่คงเดิมตลอดสัญญา
โดย MRR เป็นอัตราอ้างอิงที่ธนาคารสามารถเปลี่ยนแปลงได้ ดังนั้น ถ้าสัญญาเขียนว่า “หลังหมดโปรคิด MRR − 2%” ทำให้ดอกเบี้ยจริงที่คุณจ่ายจะขึ้นอยู่กับ MRR ของธนาคารในขณะนั้น ไม่ใช่ตัวเลขคงที่ไปตลอดอายุสัญญา
จุดที่หลายคนพลาด: จำได้ว่าดอกเบี้ยตอนกู้ต่ำเท่าไร แต่ไม่ได้จดไว้ว่าโปรหมดวันไหน และหลังจากนั้นจะใช้อัตราอะไร
ตัวอย่างคำนวณ: ดอกเบี้ยเพิ่มขึ้นแล้วต่างกันเท่าไร?
สมมติว่าคุณมียอดเงินต้นคงเหลือ 2,000,000 บาท และอัตราดอกเบี้ยเปลี่ยนจาก 3% เป็น 6% ต่อปี หลังหมดช่วงโปร
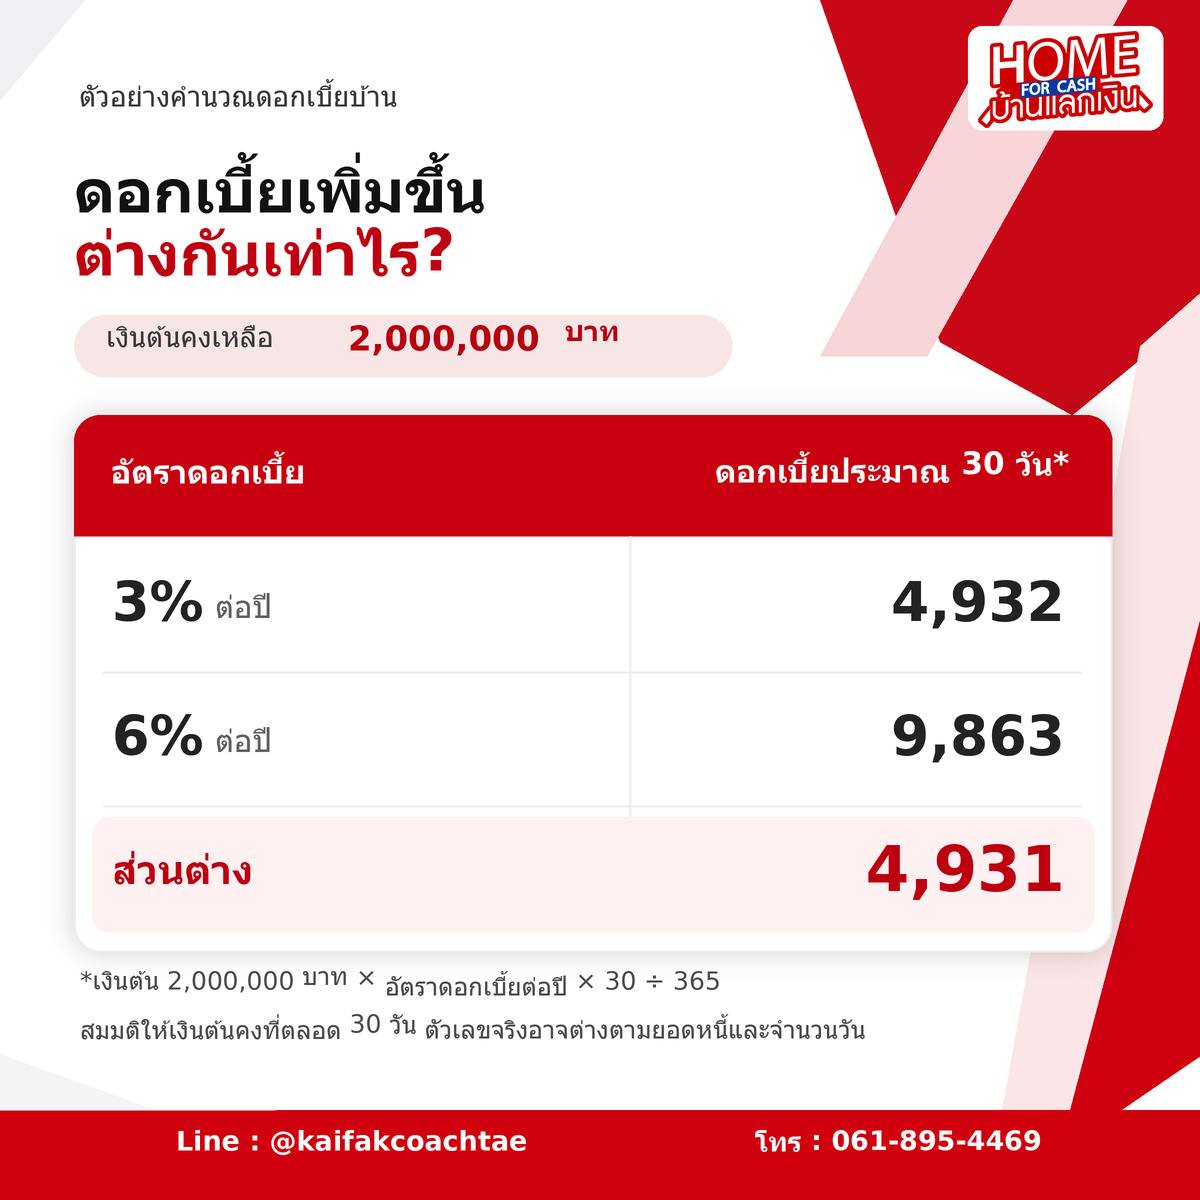
หมายความว่า ในตัวอย่างนี้ ส่วนที่เป็นดอกเบี้ยเพิ่มขึ้นเกือบ 5,000 บาทในเดือนเดียว แต่ไม่ได้หมายความว่าค่างวดของทุกคนจะเพิ่มขึ้น 5,000 บาททันที บางสัญญาธนาคารอาจปรับค่างวด ขณะที่บางสัญญาค่างวดอาจใกล้เดิม แต่เงินที่ผ่อนแต่ละงวดถูกนำไปจ่ายดอกเบี้ยมากขึ้น ทำให้ตัดเงินต้นได้น้อยลง
ยอดจริงจะขึ้นอยู่กับเงินต้นคงเหลือ จำนวนวันในงวด อัตราตามสัญญา และวิธีปรับค่างวดของธนาคาร หากอยากรู้ผลกระทบกับบ้านของตัวเอง ให้ขอ ยอดหนี้คงเหลือ อัตราดอกเบี้ยหลังหมดโปร และตารางผ่อนชำระใหม่ จากธนาคาร
ผ่อนบ้านเริ่มหนักขึ้น มีวิธีรับมืออย่างไร?
หากดอกเบี้ยหลังหมดโปรทำให้ภาระเพิ่มขึ้น ลองดูยอดหนี้คงเหลือ อัตราที่จ่ายจริง และค่างวดใหม่จากธนาคารก่อน แล้วค่อยเลือกวิธีที่เหมาะกับสถานการณ์ของตัวเอง
1 ขอปรับลดดอกเบี้ยกับธนาคารเดิม
ติดต่อธนาคารเดิมเพื่อขอข้อเสนอปรับลดดอกเบี้ย หรือ Retention วิธีนี้อาจช่วยลดภาระได้โดยไม่ต้องย้ายธนาคาร ให้ถามว่าอัตราใหม่ใช้ได้นานเท่าไร มีเงื่อนไขหรือค่าใช้จ่ายอะไรบ้าง และค่างวดหลังปรับจะเป็นเท่าไร
2 เปรียบเทียบการรีไฟแนนซ์บ้าน
รีไฟแนนซ์คือการย้ายหนี้บ้านไปธนาคารใหม่เพื่อขอเงื่อนไขสินเชื่อที่เหมาะกว่า ควรเปรียบเทียบดอกเบี้ยเฉลี่ยในช่วงที่ต้องการผ่อน ไม่ดูเฉพาะปีแรก และรวมค่าประเมิน ค่าจดจำนอง ค่าใช้จ่ายอื่น รวมถึงค่าปรับปิดสินเชื่อก่อนกำหนดตามสัญญาเดิม หากมี
ตัวอย่างเช่น เงินต้นคงเหลือ 2 ล้านบาท ดอกเบี้ยเดิม 6% และข้อเสนอใหม่ 4% ส่วนต่างดอกเบี้ยคิดอย่างง่ายประมาณ 40,000 บาทในปีแรก หากสมมติว่าเงินต้นไม่ลดเลย แต่ถ้ามีค่าใช้จ่ายในการย้าย 30,000 บาท ผลประหยัดสุทธิในตัวอย่างจะเหลือประมาณ 10,000 บาท ตัวเลขจริงต้องคำนวณตามเงินต้นที่ลดลงและเงื่อนไขของทั้งสองธนาคาร
3 ถ้าเริ่มผ่อนไม่ไหว ให้คุยกับธนาคารทันที
หากรายได้ลดลงหรือค่างวดเกินกำลัง อย่ารอให้ค้างหลายงวด ติดต่อธนาคารเพื่อสอบถามการปรับโครงสร้างหนี้ เช่น ปรับค่างวดหรือระยะเวลาผ่อนให้สอดคล้องกับความสามารถในการจ่าย โดยขอให้ธนาคารอธิบายผลต่อดอกเบี้ยรวมและระยะเวลาที่ต้องผ่อนด้วย
สรุปแล้ว การขอลดดอกเบี้ยกับธนาคารเดิมและการรีไฟแนนซ์เป็นสองทางเลือกที่ควรนำมาเทียบกัน ส่วนคนที่เริ่มจ่ายไม่ไหวควรรีบคุยกับธนาคารเพื่อหาทางออกก่อนเกิดหนี้ค้าง
สนใจขายฝาก-จำนอง Home for Cash พร้อมช่วยประเมินทรัพย์เบื้องต้นและให้คำปรึกษาฟรี โทร. 061-895-4469 Line: @kaifakcoachtae
เน้นช่วย ไม่เน้นยึด พร้อมอธิบายรายละเอียดก่อนทำธุรกรรม