
เจ้าของบ้านหรือที่ดินจำนวนไม่น้อยมีทรัพย์สินมูลค่าสูง แต่กำลังขาดเงินหมุนเวียน ต้องการทุนทำธุรกิจ หรือต้องใช้เงินก้อนในระยะเร่งด่วน การจำนองจึงเป็นอีกทางเลือกที่ช่วยเปลี่ยนมูลค่าของทรัพย์สินให้กลายเป็นเงินทุน โดยไม่จำเป็นต้องขายทรัพย์ออกไป
อย่างไรก็ตาม ก่อนตัดสินใจจำนองบ้านหรือที่ดิน ควรเข้าใจให้ชัดว่ากรรมสิทธิ์ยังอยู่กับใคร ได้วงเงินประมาณเท่าไร มีค่าใช้จ่ายอะไร และจะเกิดอะไรขึ้นหากไม่สามารถชำระหนี้ตามสัญญาได้
การจำนอง คืออะไร?
การจำนอง คือ การที่เจ้าของนำทรัพย์สินของตนไปจดทะเบียนเป็นหลักประกันการชำระหนี้ โดยผู้จำนองไม่ต้องส่งมอบทรัพย์สินและไม่มีการโอนกรรมสิทธิ์ให้แก่ผู้รับจำนอง ผู้ที่นำทรัพย์สินมาเป็นหลักประกันเรียกว่า “ผู้จำนอง” ส่วนเจ้าหนี้หรือผู้ให้เงินกู้เรียกว่า “ผู้รับจำนอง” หลังจดทะเบียนแล้ว ชื่อเจ้าของในโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดยังคงเป็นชื่อเดิม เจ้าของยังสามารถพักอาศัย ใช้ประกอบธุรกิจ หรือใช้ประโยชน์จากทรัพย์ได้ตามปกติ เพียงแต่จะมีการบันทึกภาระจำนองไว้ในเอกสารสิทธิ ผู้จำนองต้องเป็นเจ้าของกรรมสิทธิ์ในทรัพย์สินนั้น ส่วนกรณีเจ้าของไม่สามารถไปดำเนินการที่สำนักงานที่ดินได้ด้วยตนเอง อาจมอบอำนาจให้ตัวแทนดำเนินการแทน โดยต้องจัดทำหนังสือมอบอำนาจให้ถูกต้องและระบุขอบเขตอำนาจให้ชัดเจน
จำนองกับเอกชน ได้วงเงินประมาณเท่าไร?
โดยทั่วไป การจำนองกับผู้ให้ทุนเอกชนจะได้รับวงเงินประมาณ 30–40% ของราคาประเมินเอกชน
ตัวอย่างการคำนวณวงเงินจำนอง
คอนโดมิเนียม 1 ห้อง มีราคาซื้อขายในตลาดและราคาประเมินอยู่ที่ประมาณ 1,500,000 บาท
- วงเงิน 30% เท่ากับ 450,000 บาท
- วงเงิน 40% เท่ากับ 600,000 บาท
โดยผู้ให้ทุนจะพิจารณาจากราคาซื้อขายจริงในพื้นที่ ทำเล สภาพทรัพย์ สภาพคล่อง และภาระผูกพันที่มีอยู่ ไม่ได้พิจารณาจากราคาที่เจ้าของต้องการขายเพียงอย่างเดียว
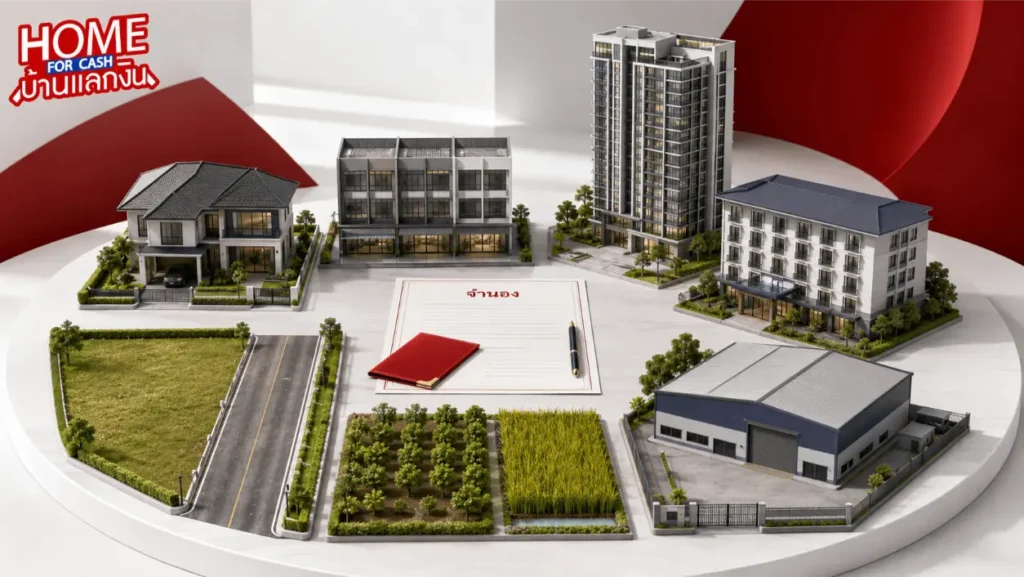
อสังหาริมทรัพย์ที่สามารถจำนองได้ มีอะไรบ้าง?
ทรัพย์สินที่นิยมนำมาจำนอง ได้แก่
- ที่ดินเปล่า
- ที่ดินพร้อมสิ่งปลูกสร้าง
- บ้านเดี่ยว บ้านแฝด และทาวน์โฮม
- ห้องชุดหรือคอนโดมิเนียม
- อาคารพาณิชย์
- อพาร์ตเมนต์และหอพัก
- โรงงานและโกดัง
- โรงแรมและรีสอร์ต
- สวน ไร่ หรือนาที่มีเอกสารสิทธิถูกต้อง
นอกจากนี้ ทรัพย์สินบางประเภทที่จดทะเบียนตามกฎหมายอาจนำมาจำนองได้เช่นกัน แต่ในการขอเงินทุนทั่วไป บ้าน ที่ดิน และคอนโดเป็นทรัพย์ที่ได้รับความนิยมมากที่สุด ทั้งนี้ การมีที่ดินหรือสิ่งปลูกสร้างไม่ได้หมายความว่าจะจำนองได้ทุกกรณี ผู้รับจำนองต้องตรวจสอบประเภทเอกสารสิทธิ ชื่อเจ้าของ ภาระผูกพัน ทางเข้าออก ทำเล และสภาพของทรัพย์ก่อนพิจารณาวงเงิน
เอกสารที่ใช้ในการจำนอง มีอะไรบ้าง?
การเตรียมเอกสารให้ครบจะช่วยให้การตรวจสอบทรัพย์ การพิจารณาวงเงิน และการทำธุรกรรมที่สำนักงานที่ดินเป็นไปได้รวดเร็วขึ้น
- โฉนดที่ดินฉบับจริง
- บัตรประจำตัวประชาชนฉบับจริงของผู้จำนองและผู้รับจำนอง
- ข้อมูลทะเบียนบ้านของคู่สัญญา
- เอกสารเปลี่ยนชื่อ–นามสกุล หากชื่อปัจจุบันไม่ตรงกับเอกสารสิทธิ
- ทะเบียนสมรส และหนังสือยินยอมจากคู่สมรส กรณีทรัพย์เป็นสินสมรสและใส่ชื่อเจ้าของไว้เพียงคนเดียว
- หลักฐานการหย่าหรือข้อตกลงแบ่งทรัพย์สิน (หากโฉนดนี้เกี่ยวข้อง)
- ใบอนุญาตก่อสร้าง (กรณีที่ดินมีสิ่งปลูกสร้าง)
- หนังสือมอบอำนาจ (ในกรณีที่เจ้าของไม่ได้ไปดำเนินเรื่องด้วยตัวเอง)
- เอกสารของเจ้าของร่วมทุกคน (กรณีต้องการจำนองทั้งแปลง แต่โฉนดมีเจ้าของร่วมหลายคน)
ค่าใช้จ่ายในการจำนอง
ค่าจดจำนองโดยทั่วไปจะอยู่ที่ 1% ของวงเงินจำนอง แต่ถึงอย่างนั้นก็มีเพดานค่าธรรมเนียมสูงสุดอยู่ที่ 200,000 บาท สำหรับกรณีทั่วไป
เช่น จำนอง 2,000,000 บาท → ค่าจดจำนองประมาณ 20,000 บาท
ตัวอย่าง
สมมติลูกค้าจำนองที่ดินกับนายทุน 5 ล้านบาท
ค่าจดจำนอง 1% = 50,000 บาท
ดังนั้น ค่าใช้จ่าย ณ กรมที่ดินจะไม่ได้คิดจาก “ราคาประเมินที่ดิน” อย่างเดียว แต่ต้องดู วงเงินที่จำนองและลักษณะธุรกรรม ด้วย
ข้อดีของการจำนอง
- ได้รับเงินก้อนโดยไม่ต้องขายทรัพย์
เจ้าของสามารถนำเงินไปหมุนเวียนธุรกิจ ปิดภาระหนี้ หรือนำไปใช้จ่ายในเรื่องจำเป็น โดยยังรักษาทรัพย์สินไว้ได้
- กรรมสิทธิ์ยังอยู่กับเจ้าของ
ชื่อในโฉนดยังคงเป็นของผู้จำนอง ผู้รับจำนองไม่ได้เป็นเจ้าของทรัพย์ตั้งแต่วันที่ทำสัญญา
- ยังใช้ประโยชน์จากทรัพย์ได้
เจ้าของยังสามารถพักอาศัย เปิดกิจการ หรือให้เช่าทรัพย์สินได้ตามเงื่อนไขที่ตกลงกัน
- เป็นธุรกรรมที่จดทะเบียนอย่างถูกต้อง
การจำนองอสังหาริมทรัพย์ต้องดำเนินการต่อหน้าเจ้าหน้าที่สำนักงานที่ดิน ทำให้สามารถตรวจสอบคู่สัญญา ทรัพย์สิน และวงเงินจำนองได้
- ไม่เสียทรัพย์ทันทีเมื่อผิดนัด
ผู้รับจำนองต้องดำเนินการตามขั้นตอนกฎหมาย ไม่สามารถยึดทรัพย์หรือเปลี่ยนชื่อเจ้าของได้ทันที
ข้อเสียของการจำนอง
- วงเงินมักไม่สูงเท่าการขายฝาก
การจำนองกับทุนเอกชนอาจได้วงเงินประมาณ 30–40% ของราคาประเมิน ขณะที่การขายฝากมักได้วงเงินสูงกว่า เนื่องจากรูปแบบกรรมสิทธิ์และความเสี่ยงของผู้ให้ทุนแตกต่างกัน
- มีภาระดอกเบี้ยตลอดอายุสัญญา
หากชำระเฉพาะดอกเบี้ยโดยไม่ลดเงินต้น หนี้ก้อนเดิมจะยังคงอยู่ ผู้จำนองจึงต้องมีแผนปิดเงินต้นที่ชัดเจน
- มีค่าใช้จ่ายในการทำธุรกรรม
โดยทั่วไปมีค่าจดทะเบียนจำนอง ค่าอากร ค่าประเมินทรัพย์ และค่าดำเนินการตามข้อตกลง จึงควรถามยอดเงินรับสุทธิให้ชัดเจนก่อนตัดสินใจ
- ทรัพย์มีภาระจำนองติดอยู่
การขาย โอน หรือขอสินเชื่อใหม่อาจทำได้ยากขึ้น เพราะต้องจัดการภาระจำนองเดิมก่อนหรือได้รับความร่วมมือจากผู้รับจำนอง
- มีความเสี่ยงถูกขายทอดตลาด
หากผิดนัดและไม่สามารถตกลงแก้ไขหนี้ได้ ผู้รับจำนองมีสิทธิฟ้องบังคับจำนองและนำทรัพย์ออกขายทอดตลาด
ผู้ที่ยังไม่แน่ใจว่าควรเลือกวิธีไหน สามารถอ่านเพิ่มเติมเรื่องขายฝากและจำนองแตกต่างกันอย่างไร เพื่อเปรียบเทียบกรรมสิทธิ์ วงเงิน และผลเมื่อผิดสัญญา
หากลูกหนี้ผิดนัดชำระหนี้จะเป็นอย่างไร?
หากลูกหนี้ไม่ชำระหนี้ตามกำหนด ผู้รับจำนองยังไม่สามารถยึดทรัพย์หรือเปลี่ยนชื่อเจ้าของได้ทันที เพราะกรรมสิทธิ์ยังคงเป็นของผู้จำนอง
เมื่อหนี้ถึงกำหนดแล้วลูกหนี้ไม่ชำระ ผู้รับจำนองต้องส่งหนังสือบอกกล่าวให้ลูกหนี้ชำระหนี้ภายในระยะเวลาอันสมควร ซึ่งต้องไม่น้อยกว่า 60 วันนับจากวันที่ลูกหนี้ได้รับหนังสือ
หากพ้นกำหนดแล้วยังไม่มีการชำระ ผู้รับจำนองจึงสามารถฟ้องศาลเพื่อขอให้ยึดทรัพย์ที่จำนองและนำออกขายทอดตลาด เพื่อนำเงินมาชำระหนี้
ความเข้าใจที่ว่า “ต้องขาดส่งดอกเบี้ยครบ 5 ปีก่อนจึงจะบังคับจำนองได้” ไม่ถูกต้อง เพราะระยะเวลา 5 ปีเกี่ยวข้องกับวิธีการบังคับจำนองเฉพาะบางกรณี ไม่ใช่เงื่อนไขทั่วไปของการฟ้องบังคับจำนอง
หากเริ่มชำระจำนองไม่ไหว ควรรีบเจรจากับผู้รับจำนองเพื่อหาทางแก้ไขก่อนปล่อยให้เกิดการผิดนัดต่อเนื่อง
ไถ่ถอนจำนอง คืออะไร?
การไถ่ถอนจำนอง คือ การที่ผู้จำนองชำระเงินต้น ดอกเบี้ย และค่าใช้จ่ายตามสัญญาครบถ้วนแล้ว จากนั้นจึงจดทะเบียนถอนภาระจำนองออกจากทรัพย์สิน
ก่อนชำระเงินควรขอเอกสารยืนยันยอดปิดจากผู้รับจำนองและตรวจสอบรายละเอียดให้ตรงกัน เมื่อชำระครบแล้ว ทั้งสองฝ่ายต้องไปจดทะเบียนไถ่ถอนที่สำนักงานที่ดิน หรือดำเนินการผ่านผู้รับมอบอำนาจที่ถูกต้อง
หลังทำธุรกรรมควรตรวจสอบด้านหลังโฉนดหรือหนังสือกรรมสิทธิ์อีกครั้งว่า มีการบันทึกถอนจำนองเรียบร้อยแล้ว
การบังคับจำนอง คืออะไร?
การบังคับจำนอง คือ กระบวนการที่ผู้รับจำนองใช้สิทธิตามกฎหมายกับทรัพย์ที่นำมาเป็นหลักประกัน เมื่อลูกหนี้ผิดนัดและไม่ชำระหนี้หลังได้รับหนังสือบอกกล่าวตามกำหนด
โดยทั่วไปผู้รับจำนองต้องฟ้องศาลเพื่อขอให้ยึดทรัพย์และนำออกขายทอดตลาด เงินที่ได้จะถูกนำไปชำระค่าใช้จ่ายและหนี้จำนอง หากมีเงินเหลือต้องคืนให้ผู้มีสิทธิ ส่วนกรณีเงินไม่พอชำระหนี้ ต้องพิจารณาความรับผิดจากสัญญาและข้อเท็จจริงของแต่ละกรณี
สรุป
การจำนองเป็นวิธีนำบ้าน ที่ดิน คอนโด หรืออสังหาริมทรัพย์มาเป็นหลักประกันเพื่อรับเงินก้อน โดยเจ้าของยังคงมีกรรมสิทธิ์และใช้ประโยชน์จากทรัพย์ได้ตามปกติ จุดที่ต้องพิจารณาไม่ใช่เพียงวงเงินที่ได้รับ แต่ต้องดูอัตราดอกเบี้ย ค่าใช้จ่าย ยอดเงินรับสุทธิ เงื่อนไขผิดนัด และแผนไถ่ถอนควบคู่กันไป หากมีรายรับชัดเจนและมีแผนปิดเงินต้นที่เป็นไปได้ การจำนองอาจเป็นทางเลือกที่ช่วยเพิ่มสภาพคล่องได้ แต่หากยังไม่รู้ว่าจะนำเงินจากที่ใดมาชำระคืน ควรประเมินความเสี่ยงให้รอบคอบก่อนนำทรัพย์สินสำคัญไปทำสัญญา
สอบถามและส่งทรัพย์ประเมินเบื้องต้น
โทร: 061-895-4469
LINE OA: @kaifakcoachtae
บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไป รายละเอียดทางกฎหมาย เอกสาร และค่าใช้จ่ายอาจแตกต่างกันตามข้อเท็จจริงของแต่ละกรณี
บทความที่เกี่ยวข้อง
การจำนอง 2569: ข้อดี-ข้อเสีย พร้อมข้อกฎหมายที่ต้องรู้ก่อนทำสัญญา
กู้เงินด่วน แบบถูกกฎหมาย จำนองบ้านส่วนบุคคล เพิ่มโอกาสอนุมัติไว
การจำนองร่วม ความเสี่ยงและข้อควรระวัง ต้องรู้ก่อนตัดสินใจทำ
เอกสารที่ใช้ในการจำนอง: สิ่งที่คุณต้องรู้เพื่อเตรียมความพร้อม


