

การจำนอง คืออะไร? ข้อดี ข้อเสีย และขั้นตอนที่ควรรู้
หากคุณมี บ้าน ที่ดิน หรือคอนโด และกำลังมองหาเงินทุน การจำนองอสังหาริมทรัพย์ เป็นอีกทางเลือกที่ช่วยนำทรัพย์มาเป็นหลักประกัน โดยเจ้าของยังคงถือกรรมสิทธิ์ในทรัพย์
แต่ก่อนตัดสินใจควรรู้ให้ชัดว่า การจำนอง คืออะไร มีข้อดี ข้อเสีย และขั้นตอนอย่างไร เพื่อให้เลือกแนวทางที่เหมาะกับความต้องการของคุณ
การจำนอง คืออะไร
จำนอง คือ การนำทรัพย์สินมาเป็นหลักประกันการชำระหนี้ โดยไม่มีการโอนกรรมสิทธิ์ในทรัพย์ให้แก่ผู้รับจำนอง ทรัพย์สินที่นำมาจำนองส่วนใหญ่มักเป็นอสังหาริมทรัพย์ เช่น บ้าน ที่ดิน หรือคอนโด และต้องดำเนินการจดทะเบียนจำนองให้ถูกต้องตามกฎหมาย โดยเจ้าของทรัพย์ยังคงถือกรรมสิทธิ์และสามารถใช้ประโยชน์จากทรัพย์ได้ตามปกติ
ผู้ให้กู้ = “ผู้รับจำนอง”
ผู้ขอกู้ = “ผู้จำนอง”
ไม่มีการโอนกรรมสิทธิ์ แต่หากผิดนัดชำระหนี้ อาจถูกบังคับจำนองและขายทอดตลาดตามขั้นตอนของกฎหมาย
อ้างอิงกฎหมาย: จำนองอยู่ภายใต้บทบัญญัติใด?
การจำนองในประเทศไทยถูกกำหนดไว้อย่างชัดเจนใน ประมวลกฎหมายแพ่งและพาณิชย์ หมวด 3 เรื่องจำนอง (มาตรา 702–714) โดยเนื้อหาครอบคลุมถึง
- ความหมายและรูปแบบของการจำนอง
- สิทธิและหน้าที่ของคู่สัญญา
- เงื่อนไขในการบังคับจำนอง
- ขั้นตอนการขายทอดตลาดเมื่อผิดสัญญา
การจำนองในประเทศไทยอยู่ภายใต้ประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะ 12 จำนอง โดยมาตรา 702–714 กำหนดหลักสำคัญเกี่ยวกับการจำนอง สัญญาจำนอง ทรัพย์สินที่จำนองได้ และสิทธิของผู้จำนองกับผู้รับจำนอง
การอ้างอิงบทบัญญัติเหล่านี้จะช่วยให้ผู้ทำสัญญาเข้าใจข้อกฎหมายพื้นฐาน และสามารถปกป้องสิทธิของตนเองได้อย่างถูกต้อง
สัญญาจำนอง
สัญญาจำนอง คือ ข้อตกลงที่นำทรัพย์สินมาเป็นหลักประกันการชำระหนี้ระหว่างผู้จำนองและผู้รับจำนอง โดยสำหรับการจำนองอสังหาริมทรัพย์ เช่น บ้าน ที่ดิน หรือคอนโด ต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ณ สำนักงานที่ดินที่เกี่ยวข้อง
โดยเนื้อหาในสัญญาจำนองควรระบุรายละเอียดสำคัญให้ชัดเจน ได้แก่
รายละเอียดที่ต้องระบุในสัญญา
- ข้อมูลของ ผู้จำนองและผู้รับจำนอง
- จำนวนหนี้หรือ วงเงินที่จำนอง
- รายละเอียดของ ทรัพย์สินที่นำมาจำนอง
- ระยะเวลาและเงื่อนไขในการชำระหนี้
- ข้อตกลงกรณี ผิดนัดชำระหนี้และการบังคับจำนอง
ทรัพย์สินแบบไหน “จำนอง” ได้บ้าง?
อสังหาริมทรัพย์ทั่วไป
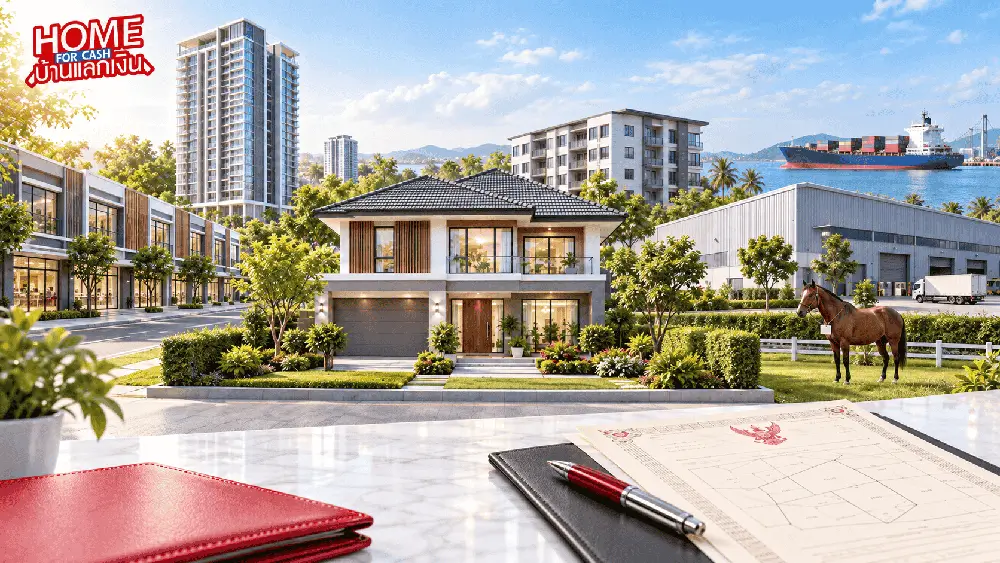
ทรัพย์สินที่สามารถนำมาจำนองได้ โดยส่วนใหญ่มักเป็น อสังหาริมทรัพย์ที่มีเอกสารสิทธิ์ถูกต้อง เช่น บ้าน | ที่ดิน | คอนโด | อาคารพาณิชย์ | โรงงาน / โกดัง | อพาร์ตเมนต์
ทรัพย์พิเศษที่จำนองได้
ทรัพย์สินบางประเภทสามารถนำมาจำนองได้ หากเป็นทรัพย์ที่กฎหมายกำหนดและมีการจดทะเบียนอย่างถูกต้อง เช่น เรือ (ขนาด 6 ตันขึ้นไป) | สัตว์พาหนะ (หากมีทะเบียน) | ทรัพย์สินอื่นที่กฎหมายกำหนดให้จดทะเบียน
ข้อดีของการจำนอง
- เจ้าของทรัพย์ยังคง ถือกรรมสิทธิ์และใช้ประโยชน์จากทรัพย์สินได้
- ไม่มีการโอนกรรมสิทธิ์ ให้แก่ผู้รับจำนอง
- อัตราดอกเบี้ยและเงื่อนไขการชำระหนี้ระบุไว้ใน สัญญาจำนอง
- การจำนองอสังหาริมทรัพย์มีการ จดทะเบียนอย่างถูกต้องตามกฎหมาย
- สามารถ ไถ่ถอนจำนอง ได้เมื่อชำระหนี้ตามเงื่อนไขครบถ้วน
ข้อเสียของการจำนอง
- หาก ผิดนัดชำระหนี้ อาจถูกดำเนินการ บังคับจำนองและขายทอดตลาด
- มีค่าธรรมเนียมและค่าใช้จ่ายในการ จดทะเบียนจำนอง ณ สำนักงานที่ดิน
- ไม่สามารถนำทรัพย์นั้นไปทำธุรกรรมซ้ำซ้อน
- การ ไถ่ถอนจำนอง อาจมีค่าใช้จ่ายที่เกี่ยวข้องตามกรณี
รายละเอียด ค่าใช้จ่ายการจำนอง
- ตัวอย่างวงเงินจำนอง 1,000,000 บาท
- ค่าดำเนินการจัดการเงินกู้ 30,000 บาท
- ค่าธรรมเนียมจดทะเบียนจำนองและค่าใช้จ่ายที่สำนักงานที่ดิน ประมาณ 6,000 บาท*
- ประกันดอกเบี้ยล่วงหน้า 3 เดือน 37,500 บาท
- วงเงินจำนองคงเหลือ 926,500 บาท
- อัตราดอกเบี้ยจำนอง 1.25% ต่อเดือน หรือ 15% ต่อปี คิดเป็นยอดชำระดอกเบี้ยประมาณ 12,500 บาทต่อเดือน สำหรับวงเงิน 1,000,000 บาท

สรุป: จำนองเป็นทางออกได้ แต่ต้องรู้เท่าทัน
จำนอง คือหนึ่งในทางเลือกทางการเงินที่ถูกกฎหมายและปลอดภัยกว่าการกู้นอกระบบ แต่ต้องศึกษาเงื่อนไขให้ครบถ้วน โดยเฉพาะ สัญญาจำนอง อัตราดอกเบี้ย และเงื่อนไขการชำระหนี้ และควรเลือก ผู้รับจำนอง ที่มีความน่าเชื่อถือ เพื่อไม่ให้ตกอยู่ในภาวะเสียเปรียบหรือเสี่ยงต่อการเสียทรัพย์
อยาก จำนองบ้าน จำนองที่ดิน หรือจำนองอสังหาริมทรัพย์ แบบปลอดภัย ถูกกฎหมาย ไม่เช็กเครดิตบูโร? ปรึกษาฟรีกับผู้เชี่ยวชาญของเรา 061-895-4469 หรือ Line@ : @kaifakcoachtae