“ตกลงขายฝากได้ 2 ล้านบาท แล้วทำไมวันรับเงินจริงถึงได้ไม่ครบ?”
หากกำลังตัดสินใจว่าขายฝากที่ไหนดี ควรดูทั้งวงเงินที่เสนอและค่าใช้จ่ายที่ต้องหัก เพราะยอดขายฝากที่ตกลงกันอาจไม่ใช่เงินที่จะได้รับจริงทั้งหมด คำถามจึงไม่ได้จบแค่ว่า “ทรัพย์นี้ขายฝากได้เท่าไร” แต่ต้องถามต่อว่า “หักทุกอย่างแล้ว เราจะได้รับเงินจริงเท่าไร”
โดยค่าใช้จ่ายขายฝากมีอะไรบ้าง รายการไหนคิดจากราคาขายฝาก รายการไหนใช้ราคาประเมิน และค่าใช้จ่ายใดขึ้นอยู่กับข้อตกลง? บทความนี้จะให้คุณได้รู้ยอดเงินเบื้องต้น เพื่อให้สามารถคาดการณ์เงินทุนของคุณที่ได้รับจริง ก่อนถึงวันเซ็นสัญญา
หากต้องการเข้าใจเรื่องกรรมสิทธิ์และสิทธิไถ่คืนก่อนคำนวณค่าใช้จ่าย อ่านพื้นฐานการขายฝากและเงื่อนไขที่ควรรู้
ค่าใช้จ่ายขายฝากมีอะไรบ้าง
ค่าใช้จ่ายราชการที่ควรตรวจสอบมี 4 รายการ ส่วนค่าเสื่อมสิ่งปลูกสร้างเป็นขั้นตอนหาฐานราคาประเมิน ไม่ใช่เงินที่ต้องจ่ายเพิ่ม และค่าบริการหรือดอกเบี้ยล่วงหน้าเป็นคนละส่วนกับภาษีและค่าธรรมเนียม.
1. ค่าธรรมเนียมจดทะเบียนขายฝาก หรือค่าโอน
ค่าโอนขายฝาก หรือค่าธรรมเนียมจดทะเบียนขายฝาก ใช้อัตราปกติ 2% ของราคาประเมินราชการของทรัพย์ที่จดทะเบียน สูตรเบื้องต้น: ราคาประเมินราชการ × 2%
2. อากรแสตมป์
กรณีขายฝากอสังหาริมทรัพย์ที่ไม่ต้องเสียภาษีธุรกิจเฉพาะ โดยทั่วไปต้องเสีย อากรแสตมป์ใบรับ โดยใช้ราคารับซื้อฝากหรือราคาประเมินทุนทรัพย์ของทางราชการ แล้วแต่ราคาใดสูงกว่า เป็นฐานคำนวณ
อัตราอากรแสตมป์คือ 1 บาทต่อทุก 200 บาท หรือเศษของ 200 บาท คิดเป็นประมาณ 0.5% ของฐานคำนวณ โดยส่วนที่เหลือไม่ครบ 200 บาท ต้องคิดอากรเพิ่มอีก 1 บาทเสมอ ไม่ว่าเศษนั้นจะมากหรือน้อยเพียงใด
หากรายการขายฝากนั้นต้องเสียภาษีธุรกิจเฉพาะ จะได้รับยกเว้นอากรแสตมป์ใบรับ จึงไม่ต้องชำระทั้งสองรายการซ้ำกัน
3. ภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย
ภาษีเงินได้หัก ณ ที่จ่ายสำหรับผู้ขายฝากที่เป็นบุคคลธรรมดา ไม่ได้ใช้อัตราตายตัวจากราคารับซื้อฝาก แต่พิจารณาข้อมูลต่อไปนี้
- ราคาประเมินราชการของทรัพย์
- วิธีได้มาของทรัพย์ เช่น ซื้อ รับมรดก หรือได้รับให้
- จำนวนปีถือครองตามหลักเกณฑ์ภาษี
จำนวนปีถือครองสำหรับภาษีเงินได้นับตามปีปฏิทิน ตั้งแต่ปีที่ได้กรรมสิทธิ์ถึงปีที่ขายฝาก เศษของปีนับเป็นหนึ่งปี และหากเกิน 10 ปีให้ใช้เพียง 10 ปี หลักคำนวณ: ราคาประเมินราชการ − ค่าใช้จ่ายตามเกณฑ์ = เงินได้หลังหักค่าใช้จ่าย จากนั้นหารด้วยจำนวนปีถือครอง คำนวณภาษีตามอัตราที่เกี่ยวข้อง แล้วคูณกลับด้วยจำนวนปีถือครอง
- ภาษีธุรกิจเฉพาะ รวมภาษีท้องถิ่น
สำหรับบุคคลธรรมดาถือครองทรัพย์ส่วนตัว หากขายฝากภายใน 5 ปีนับจากวันที่ได้มาและไม่มีสิทธิยกเว้น โดยทั่วไปต้องเสียภาษีธุรกิจเฉพาะรวมภาษีท้องถิ่น 3.3% ทั้งนี้ ผู้ประกอบธุรกิจอสังหาริมทรัพย์อาจอยู่ภายใต้เกณฑ์อื่น
ฐานคำนวณ: ใช้ราคารับซื้อฝากหรือราคาประเมินราชการ แล้วแต่ราคาใดสูงกว่าสูตรเบื้องต้น: ราคาที่สูงกว่าระหว่างราคารับซื้อฝากกับราคาประเมินราชการ × 3.3%
5. ค่าเสื่อมของสิ่งปลูกสร้าง
การขายฝากที่ดินพร้อมบ้านหรือทาวน์โฮม ต้องแยกราคาประเมินที่ดินและสิ่งปลูกสร้าง โดยมูลค่าสิ่งปลูกสร้างจะหักค่าเสื่อมตามประเภทและอายุอาคาร ก่อนนำไปรวมกับราคาประเมินที่ดิน
ค่าเสื่อมไม่ใช่เงินที่ต้องจ่ายเพิ่ม และไม่ใช่รายการหักจากเงินขายฝากโดยตรง ที่ดินไม่หักค่าเสื่อมแบบอาคาร และไม่ควรนำค่าเสื่อมบ้านไปหักจากราคาประเมินห้องชุดซ้ำโดยไม่มีหลักเกณฑ์รองรับ
วิธีคำนวณราคาประเมินสิ่งปลูกสร้างหลังหักค่าเสื่อม
- นำพื้นที่อาคารรวมคูณราคาประเมินสิ่งปลูกสร้างต่อตารางเมตร
- นำมูลค่าที่ได้คูณอัตราค่าเสื่อมสะสมตามประเภทและอายุอาคาร
- หักค่าเสื่อมออกจากมูลค่าสิ่งปลูกสร้าง
- นำมูลค่าหลังหักค่าเสื่อมไปบวกกับราคาประเมินที่ดิน
การนับอายุอาคารเพื่อคิดค่าเสื่อม
กรมที่ดินนับปีที่ก่อสร้างแล้วเสร็จเป็นปีที่หนึ่ง และนับต่อถึงปีที่จดทะเบียนตามปีปฏิทิน โดยเศษของปีให้นับเป็นหนึ่งปี จึงไม่ใช่การนำปีที่ทำธุรกรรมลบด้วยปีที่ก่อสร้างเพียงอย่างเดียว
การระบุปีที่ก่อสร้างแล้วเสร็จต้องอ้างอิงหลักฐานราชการ เช่น หลักฐานการให้เลขประจำบ้าน หรือใบรับรองการก่อสร้างอาคาร ส่วนอัตราค่าเสื่อมให้ตรวจสอบตามประเภทสิ่งปลูกสร้างและตารางค่าเสื่อมที่ทางราชการกำหนด
6. ค่าปากถุงและดอกเบี้ยล่วงหน้าสำหรับข้อตกลง
การขายฝากผ่านบริษัทเอกชนอาจมีค่าบริการดำเนินการ หรือที่เรียกว่าค่าปากถุง ตามข้อตกลงของผู้ให้บริการแต่ละราย โดยข้อดีคือบริษัทเอกชนจะทำการดูแลให้กับลูกค้าในทุกกระบวนการ นอกจากนี้ทางนายทุนและบริษัทเอกชนจะมีข้อตกลงในการให้ผู้กู้ชำระดอกเบี้ยล่วงหน้า 3 เดือนในวันทำธุรกรรม โดยหักจากเงินขายฝากในวันรับเงิน แต่ไม่ใช่มาตรฐานที่ทุกบริษัทต้องใช้เหมือนกัน ดอกเบี้ยที่หักล่วงหน้าต้องระบุช่วงเวลาที่ครอบคลุมและนำไปนับเป็นยอดที่ชำระแล้ว ไม่เรียกเก็บช่วงเดียวกันซ้ำ ก่อนลงนาม ควรขอรายการค่าใช้จ่ายและผลประโยชน์ทั้งหมดเพื่อตรวจตามกฎหมายที่ใช้บังคับ พร้อมสอบถามเงื่อนไขปรับยอดเมื่อไถ่ก่อนกำหนด อ่านเพิ่มเติมเรื่องระยะเวลาไถ่และการขยายสัญญาขายฝาก
ตัวอย่างคำนวณค่าใช้จ่ายขายฝากคอนโดและทาวน์โฮม
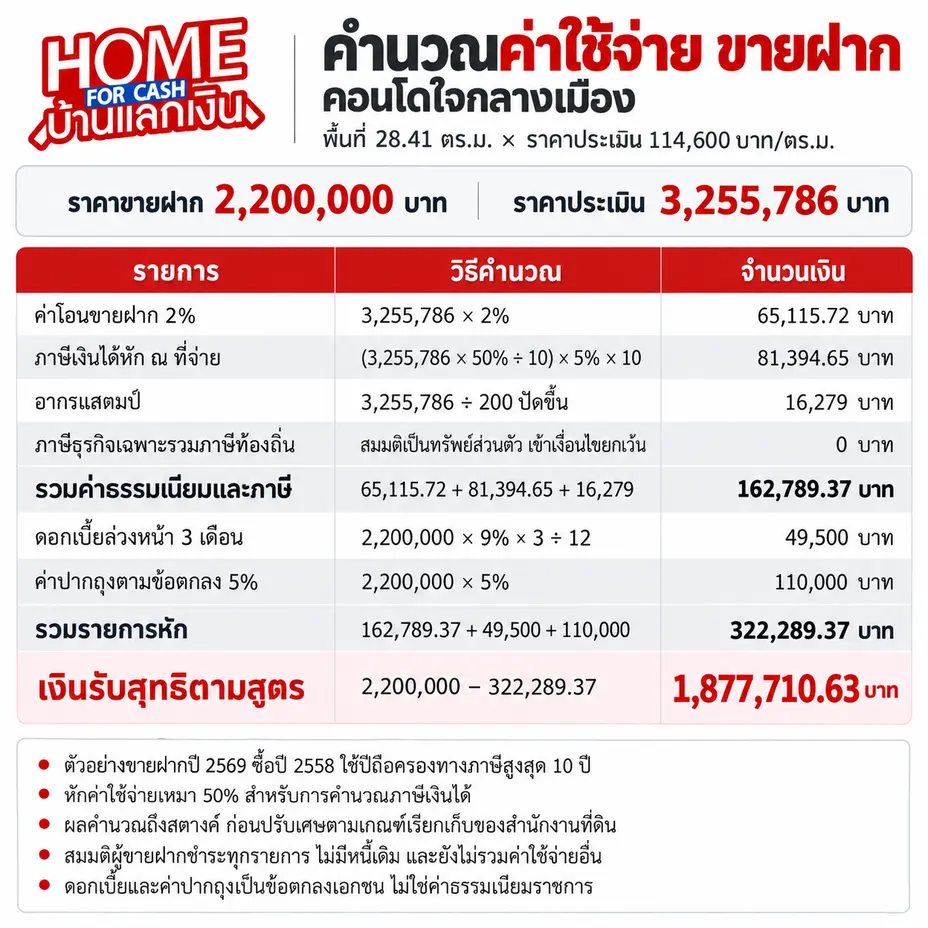
ตัวอย่างที่ 1 ขายฝากคอนโด 2,200,000 บาท
คอนโดใจกลางเมือง พื้นที่ 28.41 ตารางเมตร
พื้นที่ห้องชุด: 28.41 ตารางเมตร
วันที่ได้มาโดยการซื้อ: 29 กันยายน 2558
มีชื่อในทะเบียนบ้านเกิน 5 ปีตามข้อมูลตัวอย่าง และถือครองส่วนตัว
ราคาขายฝาก: 2,200,000 บาท
ราคาประเมินห้องชุด: 114,600 บาทต่อตารางเมตร รวม 28.41 × 114,600 = 3,255,786 บาท
ดอกเบี้ยตามตัวอย่าง: 9% ต่อปี คำนวณจากราคาขายฝาก
ดอกเบี้ยล่วงหน้า: 3 เดือน = 2,200,000 × 9% × 3 ÷ 12 = 49,500 บาท
ค่าปากถุงตามข้อตกลงตัวอย่าง: 5% ของราคาขายฝาก = 110,000 บาท
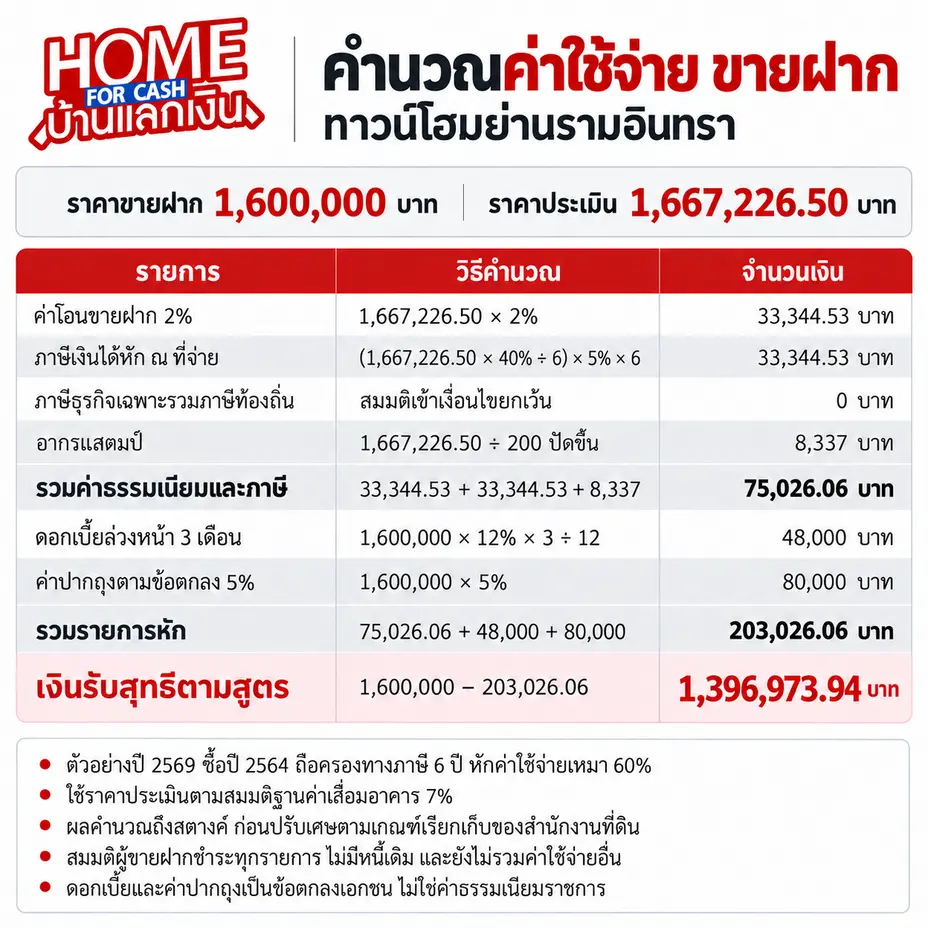
ตัวอย่างที่ 2 ขายฝากทาวน์โฮม 1,600,000 บาท
ทาวน์โฮมย่านรามอินทรา เป็นที่ดินพร้อมสิ่งปลูกสร้าง
พื้นที่ที่ดิน: 21.7 ตารางวา
วันที่ได้มาโดยการซื้อ: 29 ตุลาคม 2564
มีชื่อในทะเบียนบ้านเกิน 1 ปีหลังได้ทรัพย์มา และเข้าเงื่อนไขยกเว้นภาษีธุรกิจเฉพาะตามข้อมูลตัวอย่าง
ราคาประเมินที่ดิน: 35,450 บาทต่อตารางวา รวม 21.7 × 35,450 = 769,265 บาท
ราคาขายฝาก: 1,600,000 บาท
ราคาประเมินที่ดินพร้อมสิ่งปลูกสร้างหลังหักค่าเสื่อมตามผลระบบ: 1,667,226.50 บาท
ดอกเบี้ยตามตัวอย่าง: 12% ต่อปี คำนวณจากราคาขายฝาก
ดอกเบี้ยล่วงหน้า: 3 เดือน = 1,600,000 × 12% × 3 ÷ 12 = 48,000 บาท
ค่าปากถุงตามข้อตกลงตัวอย่าง: 5% ของราคาขายฝาก = 80,000 บาท
รายละเอียดสิ่งปลูกสร้างและค่าเสื่อม
ประเภทอาคาร: ทาวน์เฮ้าส์ 2 ชั้น วัสดุประเภทตึก
พื้นที่อาคารรวม: 123 ตารางเมตร ราคาประเมินก่อนหักค่าเสื่อม 7,850 บาทต่อตารางเมตร
มูลค่าสิ่งปลูกสร้างก่อนหักค่าเสื่อม: 123 × 7,850 = 965,550 บาท
ปีที่ปลูกสร้าง: 2563
อายุอาคารตามผล SmartLands ตัวอย่าง: 7 ปี ค่าเสื่อม 7%
ค่าเสื่อม: 965,550 × 7% = 67,588.50 บาท
ราคาสิ่งปลูกสร้างหลังหักค่าเสื่อม: 965,550 − 67,588.50 = 897,961.50 บาท
ราคาประเมินรวม: 769,265 + 897,961.50 = 1,667,226.50 บาท
**ยอดจำนวนเงินเอาไว้ตรวจสอบคร่าว ๆ เพราะวันทำธุรกรรมจริงอาจจะมีการคลาดเคลื่อนเล็กน้อยจากกรมที่ดิน
ตรวจสอบราคาประเมินและค่าใช้จ่ายขายฝากด้วยตัวเองเบื้องต้นได้
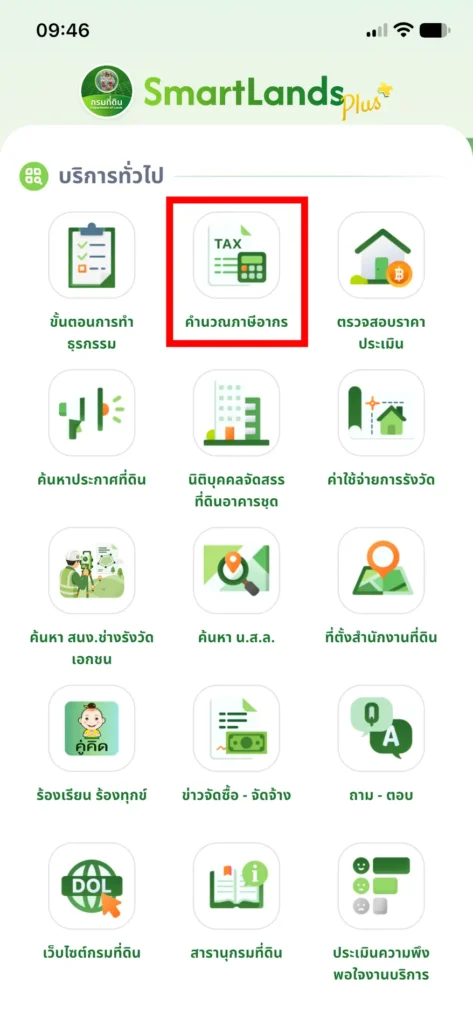
คุณสามารถตรวจสอบและคำนวณค่าภาษีอากรด้วยตนเองได้เบื้องต้นได้ที่แอปพลิเคชั่น Smart Lands Plus จากทางกรมที่ดินโดยตรงได้ เพื่อให้คุณสามารถตรวจสอบจำนวนเงินคร่าว ๆ ได้เบื้องต้น โดยมีให้โหลดทั้ง iOS และ Android
ปล. ภายในแอปพลิเคชั่นตัวเลขอาจจะคลาดเคลื่อนเล็กน้อยถ้าเปรียบเทียบกับการคำนวณด้วยตัวเอง แต่ใช้ในการตรวจสอบเบื้องต้นได้
เปรียบเทียบค่าใช้จ่ายและเงินรับสุทธิก่อนเลือก
เมื่อเปรียบเทียบผู้ให้บริการ ควรขอข้อเสนอที่แจกแจงค่าใช้จ่ายด้วยเงื่อนไขใกล้เคียงกัน เช่น วงเงินและระยะเวลาขายฝาก แล้วดูทั้งเงินรับสุทธิและจำนวนเงินที่ต้องเตรียมสำหรับไถ่คืน ไม่ควรเลือกจากวงเงินสูงหรือดอกเบี้ยต่ำเพียงอย่างเดียว เพราะการขายฝากโอนกรรมสิทธิ์ให้ผู้รับซื้อฝากทันที โดยผู้ขายฝากมีสิทธิไถ่ภายในกำหนดที่เกี่ยวข้อง
รายการที่ควรขอให้แจกแจงเป็นลายลักษณ์อักษรก่อนทำสัญญา
- ราคารับซื้อฝากและเงินสุทธิที่จะได้รับ
- ค่าธรรมเนียม ภาษี ค่าบริการ และผู้รับผิดชอบแต่ละรายการ
- อัตราดอกเบี้ย รวมถึงดอกเบี้ยที่หักล่วงหน้า หากมี
- ยอดปิดหนี้เดิมหรือภาระอื่นที่ต้องหักเพิ่มเติม
- สินไถ่ กำหนดเวลาไถ่ และเงื่อนไขการไถ่ก่อนกำหนด
บริษัทเอกชนช่วยดูแลการขายฝากอย่างไร
บริษัทเอกชนอาจทำหน้าที่ตัวกลางระหว่างเจ้าของทรัพย์กับผู้รับซื้อฝากหรือนายทุน ช่วยประเมินทรัพย์ ประสานวงเงินและเงื่อนไข เตรียมเอกสาร นัดจดทะเบียน และประสานวันไถ่คืน ขอบเขตบริการต้องระบุชัดว่าใครเป็นผู้ให้บริการ ใครเป็นคู่สัญญา และแต่ละรายการชำระให้ใคร
ก่อนนัดหมายควรตรวจเอกสารที่ใช้ขายฝากที่ดินและขั้นตอนทำสัญญา พร้อมสอบถามการติดตามกำหนดไถ่ การติดต่อคู่สัญญา และค่าใช้จ่ายหากต้องดำเนินการเพิ่มเติม
ขายฝากที่ไหนดี? ปรึกษา Home for Cash เรื่องค่าใช้จ่ายและเงินรับสุทธิ
Home for Cash นำโดยโค้ชเต๊ะ พันธวัฒน์ อาจศิริมานะชัย ผู้มีประสบการณ์ด้านอสังหาริมทรัพย์กว่า 15 ปี และตามข้อมูลบริษัทดูแลลูกค้ามาแล้วกว่า 2,700 เคส ให้บริการประสานเจ้าของทรัพย์กับนายทุน พร้อมชี้แจงวงเงิน รายการหัก และเงื่อนไขก่อนตัดสินใจ
อัตราดอกเบี้ยที่เสนออยู่ที่ 9–15% ต่อปี ขึ้นอยู่กับทรัพย์และเงื่อนไขแต่ละกรณี ควรพิจารณาค่าบริการและค่าใช้จ่ายรวมด้วย ไม่ใช้เฉพาะอัตราดอกเบี้ยตัดสินใจ และไม่ควรเข้าใจว่า 9% เป็นอัตราที่กฎหมายกำหนดให้ทุกกรณี หากมีบ้าน ที่ดิน หรือคอนโดและต้องการใช้ทรัพย์เป็นเงินทุน สามารถปรึกษา Home for Cash เพื่อประเมินทรัพย์เบื้องต้นฟรี ตรวจสอบเงินรับสุทธิ และวางแผนไถ่คืนให้เหมาะกับความสามารถในการชำระ โดยดูแลการประสานงานตั้งแต่เริ่มทำรายการจนถึงวันไถ่คืน Home for Cash “เน้นช่วย ไม่เน้นยึด”
ติดตามข้อมูลเพิ่มเติม:
Instagram: www.instagram.com/home.forcash
TikTok: www.tiktok.com/@home.for.cash
LINE OA: @kaifakcoachtae
โทรศัพท์: 061-895-4469
*เป็นหนี้เท่าที่จำเป็นและชำระคืนไหว*
**วงเงินโดยประมาณตามราคาประเมิน ขึ้นอยู่กับการลงพื้นที่จริง ทำเล สภาพทรัพย์ และภาระหนี้เดิม อัตราดอกเบี้ยไม่เกิน 15% ต่อปีตามกฎหมายกำหนด เงื่อนไขเป็นไปตามบริษัทกำหนด**
บทความที่เกี่ยวข้อง
บ้านยังผ่อนอยู่ ขายฝากหรือจำนองได้ไหม